
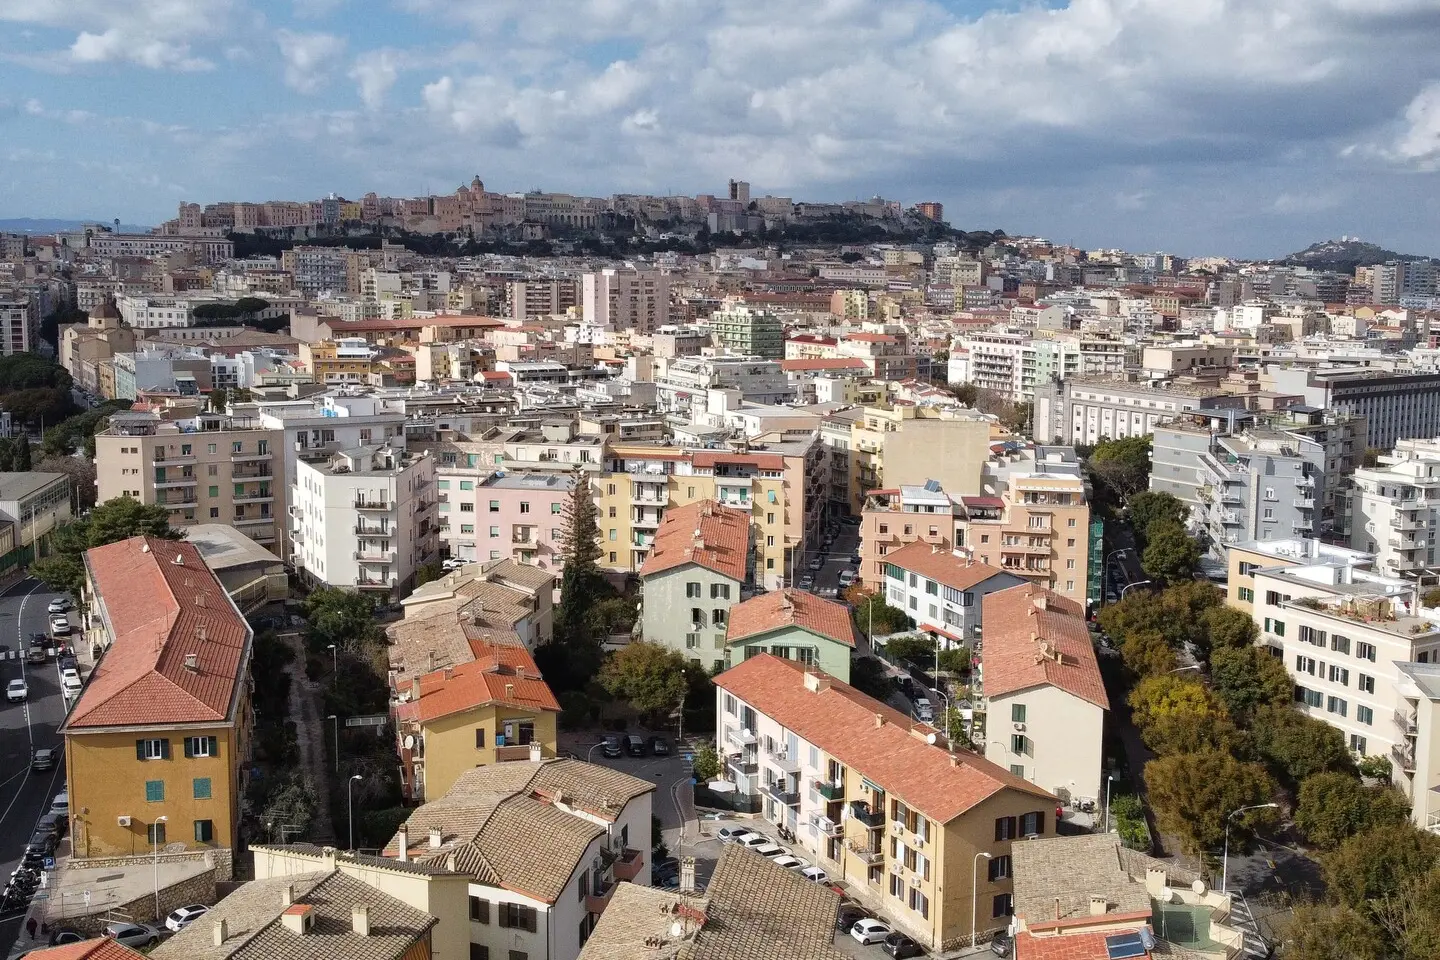
Per milioni di proprietari di immobili cambiano le regole sul fronte delle tasse locali. Il decreto legislativo 147 del 2026 interviene infatti sulla disciplina di Imu e Tari, introducendo nuove procedure e scadenze che riguardano case, negozi e altri immobili.
Il provvedimento, entrato in vigore il 12 agosto, punta soprattutto a semplificare gli adempimenti e a spostare sempre più le comunicazioni verso il digitale. Ma ai contribuenti viene richiesta anche maggiore rapidità, mentre cambiano i termini per conguagli e rimborsi.
La dichiarazione
Una delle principali novità riguarda l’Imu. La dichiarazione dovrà essere trasmessa esclusivamente per via telematica. Sarà predisposto un nuovo modello ministeriale unico, nel quale dovranno trovare spazio anche le informazioni necessarie per ottenere eventuali agevolazioni stabilite a livello locale. L’obiettivo è ridurre la frammentazione delle procedure: meno moduli e meno comunicazioni differenti da Comune a Comune.
La tempistica
Più stringenti diventano anche i tempi per la Tari. Chi inizia o termina l’occupazione di un immobile, o registra una variazione che incide sulla tassa dei rifiuti avrà 90 giorni per comunicarlo al Comune. Scompare dunque il precedente termine del 30 giugno dell’anno successivo. La nuova scadenza interessa l’acquisto di un’abitazione, l’avvio o la conclusione di un contratto di locazione, le variazioni della superficie soggetta alla tassa e quelle relative al numero dei componenti del nucleo familiare.
Le controversie
Un altro capitolo riguarda le controversie sulle rendite catastali, utilizzate come base per il calcolo dell’Imu. Durante il contenzioso il contribuente continuerà a pagare facendo riferimento alla rendita già iscritta in catasto. I conti saranno regolati soltanto una volta conclusa definitivamente la causa.Se la rendita verrà ridotta, sarà possibile chiedere la restituzione dell’Imu versata in eccesso entro il 31 dicembre del quinto anno successivo alla sentenza definitiva. Nel caso opposto, qualora venga riconosciuta una rendita superiore, il Comune avrà lo stesso periodo di tempo per recuperare la maggiore imposta. Sulle somme saranno applicati gli interessi, ma non le sanzioni.
RIPRODUZIONE RISERVATA
Questo contenuto è riservato agli utenti abbonati
Per continuare a leggere abbonati o effettua l'accesso se sei già abbonato.
• Accedi agli articoli premium
• Sfoglia il quotidiano da tutti i dispositivi