
养老金:2027年起福利降低,退休时间推迟
从明年开始,换算系数将减少相同缴款额的金额:67 岁时,与 2025-2026 年相比,减幅将达到 1.68%。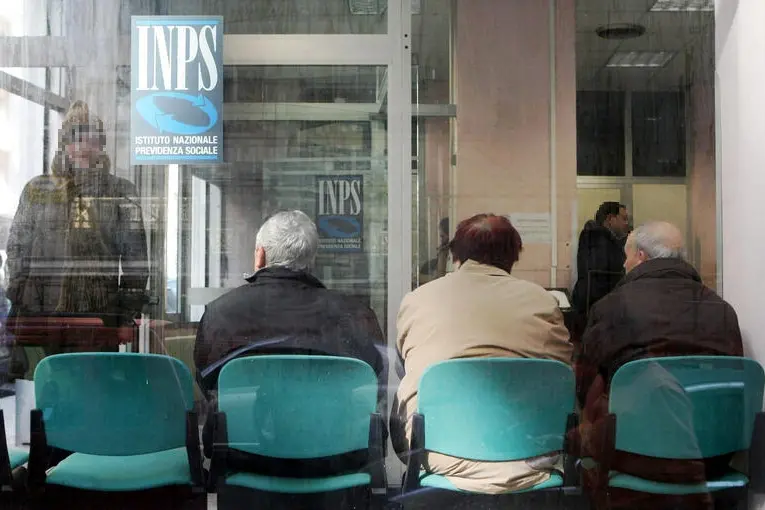
(安莎社/CIRO FUSCO)
Per restare aggiornato entra nel nostro canale Whatsapp
自2027年1月1日起,退休年龄将比今年推迟一个月,而假设退休年龄和缴费总额不变,退休金也会降低。明年,提高退休资格要求和每两年调整一次的缴费总额转换系数(该系数将养老金与预期寿命挂钩)都将生效。本质上,用于计算养老金的缴费总额百分比将会改变,在缴费总额和退休年龄不变的情况下,实际领取的养老金将低于今年。根据劳动部公布的新表格,67岁时,转换系数将从5.608降至5.514,降幅为1.68%。而从2024年生效的系数来看,降幅将达到3.65%。退休年龄越晚,转换系数越高,但仍然低于今年的水平。
明年,这项限制将与退休年龄和提前退休所需缴款额的提高(上调一个月)同时实施;2028年,退休年龄将再提高两个月。因此,2027年退休年龄为67岁零1个月,2028年为67岁零3个月,而无论2027年的提前退休年龄(女性提前一年)和2028年的提前退休年龄(女性也提前一年),都需要缴纳42年零11个月的社保。意大利总工会(CGIL)计算得出,64岁时,按2024年系数计算(即2025年修订前),每月毛收入为1500欧元的缴费型养老金,按2027年系数计算后将降至1449.36欧元。养老金政策主管埃齐奥·西格纳解释说,损失每年约为 658 欧元(总额),在整个预期养老金领取期内,女性总计损失 14,207 欧元,男性总计损失 11,574 欧元。
“尽管政府仍在讨论废除福尔内罗法案,”工会联合会秘书斯特凡妮娅·菲莱蒂表示,“但工人们却不得不面对工作年限延长以及养老金因累计缴款而减少的双重困境。多年来,这些损失意味着收入减少数千欧元。”对于女性而言,在退休年龄和缴款额相同的情况下,由于女性平均预期寿命更长,其养老金领取期间的累计损失高于男性。根据观察站的数据,假设初始养老金为每月2000欧元(税前),64岁退休,并考虑2025年和2027年修订后的系数,基于预期寿命计算出的养老金领取期间累计损失,女性将增加至18943欧元,男性则为15432欧元。假设初始缴费型养老金为每月1000欧元(这仅仅是缴费,因为除非您的养老金超过社会保障福利的三倍,否则您无法在64岁时领取全额缴费型养老金),那么在您预计领取养老金的年份中,女性的总减少额为9471欧元,男性为7716欧元。对于一位退休年薪约为3万欧元,且在67岁时累计缴费总额(经重新评估)约为28.4万欧元的工人来说,其养老金将从按2024年系数计算的每月1250.13欧元(税前)降至2025-2026年的1225.01欧元,最终在2027年降至1204.48欧元。
仅2027年的修订,假设男性参考年龄为81.7岁,女性为85.7岁,就会导致女性累计损失约4,992欧元,男性累计损失约3,924欧元。在缴费金额不变的情况下,67岁退休每月可领取1,204.48欧元(比2026年每月减少20.53欧元),71岁退休每月可领取1,394.08欧元。与2024年的系数相比,缴费型养老金的减少幅度分别为:64岁时减少3.38%,67岁时减少3.65%,71岁时减少4.10%。
(Unioneonline)